Mergulhe conosco em um mundo onde emprestar dinheiro a juros não era apenas um mau negócio, mas um pecado mortal que poderia custar sua alma. Este artigo desvenda os complexos véus da usura na Idade Média, oferecendo um resumo completo, uma aula detalhada e exercícios para testar seus conhecimentos. Prepare-se para uma viagem fascinante pela teologia, economia e pela surpreendente criatividade humana diante de proibições divinas.
O que Era a Usura na Idade Média? Uma Definição Além do Dinheiro
Quando pensamos em usura hoje, a imagem que nos vem à mente é a de juros exorbitantes, predatórios, cobrados por agiotas. Na Idade Média, no entanto, o conceito era radicalmente diferente e muito mais abrangente. A usura, para a mente medieval, era a cobrança de qualquer juro sobre um empréstimo, não importando quão pequena fosse a taxa.
Essa condenação não era um capricho. Ela se baseava em uma profunda fundação filosófica e teológica. A principal influência vinha do filósofo grego Aristóteles, cujas ideias foram redescobertas e amplamente adotadas pela escolástica medieval. Para Aristóteles, o dinheiro era estéril. Uma moeda não poderia, por si só, “dar à luz” outra moeda. O valor era gerado pelo trabalho humano e pela natureza. Portanto, lucrar com o mero ato de emprestar dinheiro era visto como uma prática antinatural.
A lógica era a seguinte: o empréstimo de um bem “fungível” (algo que é consumido pelo uso, como trigo ou dinheiro) transferia a propriedade desse bem ao devedor. Se você emprestasse dez moedas de prata, o devedor passava a ser o dono delas. Pedir de volta as dez moedas mais uma era, na visão da época, cobrar por algo que já não lhe pertencia e, pior, cobrar pelo simples passar do tempo, que era considerado um bem divino, pertencente exclusivamente a Deus. Vender o tempo de Deus era uma blasfêmia.
A Condenação Teológica e Filosófica: Por Que a Usura Era Pecado?
A base para a proibição da usura era, acima de tudo, religiosa. A Igreja Católica, a instituição mais poderosa da Europa medieval, via a prática como uma grave violação da lei divina e da caridade cristã. Várias passagens bíblicas eram citadas para fundamentar essa posição.
O texto mais influente talvez seja o do Evangelho de Lucas (6:35): “Amai, pois, a vossos inimigos, e fazei bem, e emprestai, sem nada esperardes, e será grande o vosso galardão”. A interpretação era literal: o empréstimo deveria ser um ato de caritas, de amor ao próximo, e não uma oportunidade de lucro. A busca por ganho em cima da necessidade alheia era a antítese da moralidade cristã.
Outra passagem crucial vinha do Antigo Testamento, em Deuteronômio (23:19-20), que proibia emprestar com juros a um “irmão”, mas permitia a prática com um “estrangeiro”. Na cristandade medieval, “irmão” foi interpretado como qualquer outro cristão, criando uma proibição interna generalizada.
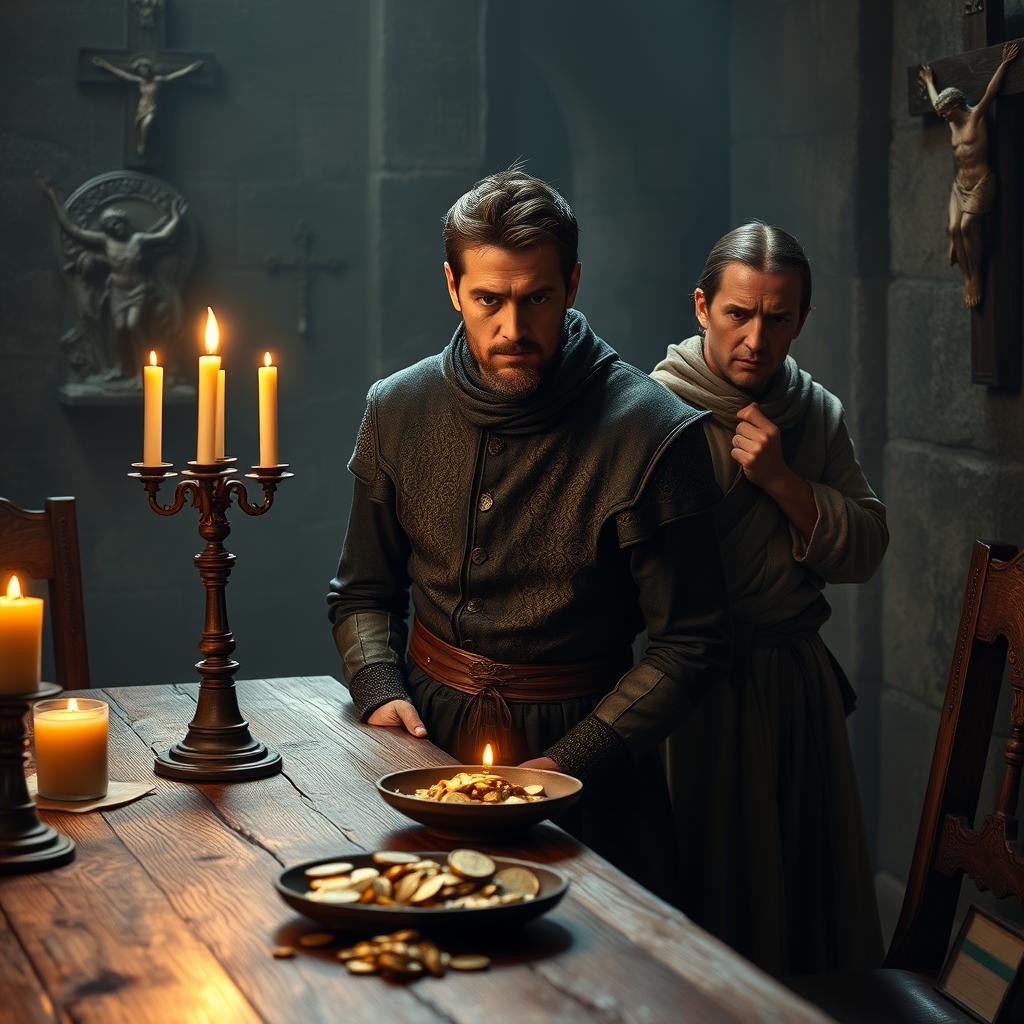
Essa doutrina foi reforçada e codificada em inúmeros concílios da Igreja. O Terceiro Concílio de Latrão, em 1179, foi um marco, pois estendeu a proibição, que antes era mais focada no clero, a todos os leigos. As punições para o usurário eram severas: ele era considerado “infame”, não podia receber os sacramentos e, crucialmente, lhe era negado um enterro cristão. Para o homem medieval, morrer excomungado e ser enterrado em solo não consagrado era um destino terrível, que significava a provável condenação eterna.
O grande teólogo São Tomás de Aquino, em sua monumental obra Suma Teológica, deu à proibição da usura sua formulação filosófica mais sofisticada. Ele argumentava que cobrar juros era “vender o que não existe”, uma dupla cobrança injusta, pois se exigia tanto a devolução do principal (o valor emprestado) quanto um pagamento pelo seu uso, sendo que o uso do dinheiro é inseparável do seu consumo.
A Realidade Econômica: A Prática da Usura Apesar da Proibição
Apesar da condenação moral e das pesadas sanções, a realidade econômica da Idade Média tardia tornava o crédito uma necessidade inescapável. O renascimento do comércio a longa distância, o crescimento das cidades, as custosas expedições das Cruzadas e o financiamento de reis e seus exércitos criaram uma demanda avassaladora por capital. Como conciliar a doutrina da Igreja com as necessidades do mercado?
Nesse cenário, certos grupos se especializaram na atividade de empréstimo. O mais conhecido é o dos judeus. Como não estavam sujeitos ao direito canônico da Igreja e a interpretação de Deuteronômio lhes permitia emprestar a “estrangeiros” (cristãos), eles preencheram um vácuo econômico vital. Essa posição, contudo, era extremamente precária. Eles eram ao mesmo tempo necessários e desprezados, frequentemente se tornando bodes expiatórios para crises econômicas e alvos de perseguições violentas. O estereótipo do agiota judeu, que ecoa até hoje, nasceu nesse complexo contexto.
No entanto, é um erro histórico pensar que apenas os judeus praticavam a usura. Muitos cristãos, especialmente os mercadores italianos de cidades como Gênova, Veneza e Florença (conhecidos como “Lombardos”), bem como os de Cahors, na França, tornaram-se os maiores banqueiros da Europa. Eles eram mestres em desenvolver instrumentos financeiros engenhosos que permitiam a cobrança de juros de forma disfarçada, contornando as proibições da Igreja. Até mesmo ordens religiosas, como os Cavaleiros Templários, criaram um dos sistemas bancários mais sofisticados da época, gerenciando vastas fortunas e transferindo fundos por toda a Europa.
As “Brechas” da Lei: Como a Usura Era Disfarçada?
A criatividade para contornar a proibição da usura foi imensa. Longe de sufocar a economia, a proibição estimulou a inovação financeira. Vários contratos e mecanismos foram desenvolvidos para disfarçar o lucro do empréstimo sob a aparência de outras transações comerciais legítimas.
- Contrato de Câmbio (Cambium): Esta era talvez a forma mais comum entre os grandes mercadores. Em vez de um empréstimo simples, a transação era estruturada como uma troca de moeda. Um mercador em Bruges poderia receber um valor em moeda local e assinar um contrato para pagar o equivalente em outra moeda, meses depois, em uma feira em Champagne. O lucro do banqueiro estava embutido na taxa de câmbio pré-definida, que era artificialmente inflada para incluir os “juros”. Como envolvia risco cambial e uma transação comercial real, não era tecnicamente um empréstimo (mutuum).
- Venda com Pacto de Recompra (Vente à Réméré): Um indivíduo em necessidade de dinheiro “vendia” uma propriedade (geralmente um terreno) por um valor baixo, mas com uma cláusula no contrato que lhe dava o direito de recomprá-la pelo mesmo preço após um certo período. Enquanto isso, o “comprador” (o credor) usufruía de todas as rendas daquela propriedade, como aluguéis ou colheitas. Essas rendas funcionavam como os juros ocultos. Se o devedor não conseguisse recomprar a terra no prazo, perdia-a permanentemente.
- Parceria Comercial (Commenda ou Societas Maris): Em vez de emprestar dinheiro a um mercador para uma expedição, um investidor entrava como sócio. O investidor fornecia o capital (sócio capitalista) e o mercador realizava a viagem e o trabalho (sócio-gerente). Os lucros, se houvesse, eram divididos. Se a expedição falhasse, o investidor perdia seu capital. Como envolvia um risco genuíno de perda, era considerado um investimento legítimo, e não um empréstimo usurário.
- Cláusulas Penais por Atraso (Poena Conventionalis): O contrato de empréstimo estipulava que não haveria juros se o pagamento fosse feito até uma data específica. Contudo, essa data era muitas vezes irrealisticamente curta. Após o vencimento, uma multa pesadíssima (a poena) era aplicada, funcionando na prática como juros retroativos e punitivos.
O Declínio da Proibição e a Ascensão do Capitalismo
À medida que a Idade Média chegava ao fim e a economia europeia se tornava cada vez mais complexa e monetizada, a proibição absoluta da usura tornou-se insustentável. A mudança não foi abrupta, mas um processo gradual de reinterpretação teológica e adaptação legal.
Os teólogos da escola franciscana, no século XIII e XIV, foram pioneiros nessa mudança de mentalidade. Pensadores como Pedro João Olivi começaram a introduzir distinções sutis. Eles argumentavam que, se um credor sofria um dano real por ter emprestado seu dinheiro (damnum emergens), era justo que ele fosse compensado.
A ideia mais revolucionária, porém, foi a de lucrum cessans (lucro cessante). Este conceito defendia que o credor deveria ser compensado não apenas por perdas, mas também pela oportunidade de lucro que ele perdeu ao emprestar seu dinheiro em vez de investi-lo em um empreendimento produtivo. Esta foi uma mudança de paradigma: reconhecia que o capital não era estéril, mas tinha um custo de oportunidade. Era a semente do conceito moderno de juros.
A Reforma Protestante no século XVI também desempenhou seu papel. Embora Martinho Lutero fosse tão rigoroso quanto os católicos na condenação da usura, João Calvino adotou uma visão mais pragmática. Calvino argumentou que a proibição bíblica se aplicava a empréstimos de caridade para os pobres necessitados, não a empréstimos comerciais entre mercadores que usariam o capital para gerar mais riqueza. Essa distinção foi fundamental para legitimar o crédito no nascente mundo capitalista do norte da Europa.
Gradualmente, a definição de “usura” começou a mudar em toda a Europa. Deixou de significar “qualquer juro” para significar “juro excessivo”. O debate moral se deslocou da legitimidade do juro em si para a questão de qual seria uma taxa “justa”.
Aula Prática: Analisando Fontes e Casos Históricos
Para entender a usura na prática, vamos analisar dois cenários hipotéticos, mas muito realistas, da época.
Caso de Estudo 1: O Financiamento de um Mercador de Especiarias
Giovanni, um mercador veneziano do século XV, quer financiar uma expedição arriscada para Alexandria para comprar pimenta e cravo. Ele precisa de 2.000 ducados de ouro, mas não tem todo o capital. Ele não pode simplesmente ir a um banco e pedir um empréstimo com juros de 10%. Ele seria denunciado como usurário.
Em vez disso, ele procura Francesco, um nobre rico com capital ocioso. Eles celebram um contrato de commenda. Francesco fornece os 2.000 ducados (o sócio capitalista). Giovanni organiza o navio, a tripulação e fará a perigosa viagem (o sócio-gerente). O contrato estipula que, após a venda das especiarias em Veneza, o capital inicial de 2.000 ducados é devolvido a Francesco. O lucro restante será dividido: 75% para Francesco e 25% para Giovanni. Se o navio afundar, Francesco perde todo o seu investimento, e Giovanni perde seu tempo e trabalho. O alto retorno potencial para Francesco reflete o alto risco, não um “juro” fixo.
Caso de Estudo 2: O Drama de um Camponês
Jean, um camponês francês do século XIV, teve uma colheita terrível devido a uma seca. Ele não tem sementes para plantar no próximo ano nem comida para sua família durante o inverno. Desesperado, ele procura o reeve (um agente do senhor feudal) local, que também atua como credor.
O reeve se recusa a “emprestar” grãos. Em vez disso, ele propõe um contrato de vente à réméré. Jean “vende” sua pequena faixa de terra ao reeve por um saco de grãos e algumas moedas de prata. O contrato dá a Jean o direito de recomprar a terra em um ano, pelo exato mesmo valor. Durante esse ano, o reeve tem o direito de cultivar a terra e ficar com a colheita. Se, no final do ano, Jean não conseguir o dinheiro para recomprar sua terra, ele a perde para sempre. Para o camponês, essa era uma armadilha de dívida quase impossível de escapar.
Exercícios para Fixar o Conhecimento
Teste sua compreensão sobre a usura na Idade Média com estes exercícios.
Exercício 1: Certo ou Errado?
1. A usura na Idade Média era definida exclusivamente como a cobrança de juros abusivos, acima de 50% ao ano. (Resposta: Errado. Era a cobrança de qualquer juro.)
2. A proibição da usura era tão eficaz que a atividade de empréstimo a juros praticamente desapareceu na Europa Cristã. (Resposta: Errado. A prática continuou de formas disfarçadas e através de grupos específicos.)
3. O argumento de que “o tempo pertence a Deus” foi uma das justificativas teológicas centrais para condenar a usura. (Resposta: Certo.)
4. Apenas indivíduos judeus atuavam como agiotas na Idade Média. (Resposta: Errado. Mercadores cristãos, como os Lombardos, e até ordens religiosas, como os Templários, desenvolveram complexos sistemas de crédito.)
Exercício 2: Estudo de Caso Simulado
Você é um tecelão de lã em Florença em 1350. Você recebe uma grande encomenda da corte francesa, mas precisa de capital imediato para comprar a lã crua da melhor qualidade. Um banqueiro local se oferece para lhe adiantar o dinheiro, mas você teme as consequências espirituais e sociais de um contrato de usura. Descreva duas estratégias financeiras “legítimas” (disfarçadas) que o banqueiro poderia lhe propor para contornar a proibição da Igreja.
(Resposta esperada: O aluno poderia descrever um contrato de câmbio fictício, onde o tecelão se compromete a pagar em outra moeda e local com uma taxa desfavorável, ou uma parceria comercial onde o banqueiro entra como “sócio” no negócio da encomenda, partilhando os riscos e os lucros.)
Exercício 3: Análise Crítica
“A condenação da usura pela Igreja Medieval foi o maior obstáculo ao desenvolvimento econômico da Europa.” Discuta a validade desta afirmação, apresentando argumentos a favor e contra.
(Resposta esperada: O aluno deve argumentar que, por um lado, a proibição criou dificuldades e tornou o crédito mais caro e complexo. Por outro lado, pode argumentar que a proibição estimulou uma sofisticação financeira notável (contratos, parcerias, bancos) e que a economia ainda assim cresceu, talvez de uma forma mais focada em risco compartilhado do que em dívida pura.)
Conclusão: O Legado da Usura Medieval no Mundo Moderno
A saga da usura na Idade Média é muito mais do que uma curiosidade histórica. É uma janela para a alma de uma civilização que tentava equilibrar fé e pragmatismo, a salvação da alma e as necessidades do corpo. A transição da condenação total de qualquer juro para a aceitação de um “juro justo” não foi apenas uma mudança de regra; foi uma revolução tectônica no pensamento ocidental que abriu caminho para o sistema capitalista em que vivemos.
As sofisticadas técnicas desenvolvidas para contornar a proibição – contratos de câmbio, parcerias de risco, anuidades – não desapareceram. Pelo contrário, elas se tornaram os alicerces da banca e das finanças modernas. O debate medieval sobre lucrum cessans e damnum emergens ecoa hoje em nossas discussões sobre custo de oportunidade, risco e retorno.
Mais importante, a preocupação central da Igreja com a exploração dos pobres e vulneráveis permanece assustadoramente relevante. Quando hoje debatemos os juros de cartões de crédito, os empréstimos consignados ou as práticas de microcrédito, estamos, em essência, continuando a mesma conversa que os teólogos e mercadores tinham nas praças de Florença e Paris há mais de 700 anos. A questão fundamental permanece: onde traçamos a linha entre um lucro legítimo e uma exploração pecaminosa? A Idade Média pode não ter todas as respostas, mas certamente nos ensinou a fazer as perguntas certas.
Perguntas Frequentes (FAQs)
1. Qual a principal diferença entre a visão medieval e a moderna sobre juros?
A visão medieval, baseada na teologia, considerava usura a cobrança de qualquer juro sobre um empréstimo. A visão moderna distingue entre juros (uma compensação legítima pelo risco, inflação e custo de oportunidade do capital) e usura (a cobrança de juros excessivos e predatórios).
2. Por que a Igreja era tão veemente contra a usura?
Por três razões principais: teológica (textos bíblicos que exortavam a emprestar sem esperar retorno), filosófica (a ideia aristotélica de que o dinheiro é estéril e não pode se reproduzir) e moral (a crença de que lucrar com a necessidade do próximo era contra a caridade cristã e que cobrar pelo tempo era “vender o tempo de Deus”).
3. Se era proibido, como a economia medieval cresceu?
A economia cresceu através da imensa criatividade em contornar a proibição. Mecanismos como contratos de câmbio, parcerias comerciais (commenda) e vendas com pacto de recompra permitiam que o crédito fluísse e que os investimentos acontecessem sob uma fachada legal e teologicamente aceitável.
4. Os Cavaleiros Templários eram usurários?
Formalmente, não. Eles eram uma ordem religiosa militar e estavam sujeitos à proibição. Na prática, eles criaram um dos sistemas bancários mais avançados da Europa, utilizando métodos sofisticados, como a gestão de propriedades e rendas em nome de terceiros e complexas operações de câmbio para gerar lucro, contornando a acusação direta de usura.
5. A Reforma Protestante mudou a visão sobre a usura?
Sim, de forma significativa. Embora Lutero fosse rígido, João Calvino introduziu uma distinção crucial entre empréstimos para os pobres (onde os juros seriam imorais) e empréstimos para investimentos comerciais (onde os juros seriam uma participação legítima no lucro). Essa visão ajudou a legitimar o crédito nas economias capitalistas emergentes.
6. O que acontecia com os usurários após a morte?
A punição era severa. A Igreja lhes negava um enterro cristão, o que, para a mentalidade da época, era um sinal de condenação eterna. Eles eram enterrados em solo não consagrado, como suicidas e hereges. Muitas histórias e obras de arte, como a Divina Comédia de Dante, retratam os usurários sofrendo castigos terríveis no inferno.
A história da usura é um fascinante espelho das tensões entre fé, economia e sociedade. O que você achou mais surpreendente nessas práticas medievais? Deixe seu comentário abaixo e compartilhe este mergulho na história com outros apaixonados pelo tema!
Referências e Leitura Adicional
- Le Goff, Jacques. A Bolsa e a Vida: A Usura na Idade Média. Editora Brasiliense.
- Tawney, R. H. Religion and the Rise of Capitalism.
- Kaye, Joel. Economy and Nature in the Fourteenth Century: Money, Market Exchange, and the Emergence of Scientific Thought.
- Roover, Raymond de. Business, Banking, and Economic Thought in Late Medieval and Early Modern Europe.
O que era a usura na Idade Média e por que era condenada?
Na Idade Média, o conceito de usura era significativamente diferente da nossa compreensão moderna. Usura, para a Igreja Católica e para o pensamento da época, não era apenas a cobrança de juros excessivos, mas sim qualquer tipo de lucro obtido a partir de um empréstimo de dinheiro ou de bens fungíveis (como trigo ou vinho). A base para essa condenação era a ideia de que o dinheiro era, por natureza, estéril. Diferente de uma semente que gera uma planta ou de um animal que se reproduz, o dinheiro em si não criava nada novo. Portanto, cobrar um valor adicional pelo simples passar do tempo era visto como “vender o tempo”, algo que pertencia unicamente a Deus e não podia ser comercializado pelo homem. Essa prática era considerada um pecado mortal, equiparado à ganância e à avareza, pois representava um ganho sem trabalho, uma exploração da necessidade do próximo. A lógica era que um empréstimo deveria ser um ato de caridade, um auxílio a quem precisava, e não uma oportunidade de negócio. A cobrança de juros transformava um ato de misericórdia em uma transação comercial que lucrava com a desgraça alheia. Essa visão estava profundamente enraizada em passagens bíblicas, como as do Antigo Testamento que proibiam emprestar a juros a um “irmão” (Deuteronômio 23:19-20) e as do Novo Testamento que exortavam a “emprestar sem esperar nada em troca” (Lucas 6:35). Assim, a condenação da usura não era apenas uma regra econômica, mas um pilar moral e teológico que moldou as relações sociais e financeiras por séculos, refletindo uma sociedade onde a salvação da alma e os preceitos divinos tinham precedência sobre a acumulação de capital.
Qual era a base teológica e filosófica para a condenação da usura pela Igreja Católica?
A condenação da usura pela Igreja Católica medieval se apoiava em uma poderosa fusão de argumentos teológicos e filosóficos, herdados tanto da tradição bíblica quanto do pensamento clássico greco-romano. Do ponto de vista filosófico, a principal influência foi Aristóteles, cujas obras foram redescobertas e intensamente estudadas pelos teólogos escolásticos, como São Tomás de Aquino. Aristóteles, em sua obra “A Política”, argumentava que o dinheiro existia para facilitar as trocas (como meio de troca), e não para gerar mais dinheiro. Ele introduziu a ideia de que o dinheiro era “infecundo” ou “estéril”. Para o filósofo, a usura era a forma mais odiosa de adquirir riqueza, pois ia contra a natureza do próprio dinheiro. Os escolásticos absorveram completamente essa ideia. Tomás de Aquino, em sua “Suma Teológica”, refinou o argumento, explicando que emprestar dinheiro era diferente de alugar uma casa. No aluguel de uma casa, o proprietário cede o uso da propriedade, mas não a propriedade em si. Já no empréstimo de dinheiro, o uso do dinheiro é inseparável de seu consumo; o devedor gasta as moedas. Portanto, cobrar pelo empréstimo (juros) e exigir a devolução do principal seria como vender o vinho e, ao mesmo tempo, cobrar pelo seu uso, uma cobrança dupla por uma mesma coisa, o que feria o princípio da justiça comutativa. Teologicamente, a base era ainda mais sólida. A Vulgata Latina, a versão oficial da Bíblia, usava a palavra usuria para traduzir os termos hebraico e grego para juros, consolidando a associação negativa. Concílios da Igreja, como o Terceiro Concílio de Latrão (1179) e o Segundo Concílio de Lyon (1274), foram explícitos em proibir a prática, negando sepultura cristã a usurários impenitentes e declarando nulos os seus testamentos. A usura era, portanto, vista não apenas como um erro econômico, mas como uma violação da lei natural, da justiça divina e um pecado que colocava em risco a salvação eterna.
Se a usura era proibida para os cristãos, quem praticava o empréstimo a juros na Idade Média?
A rígida proibição da usura para os cristãos criou um vácuo no crescente mercado de crédito, essencial para o comércio, para as monarquias em guerra e para as necessidades cotidianas da população. Esse vácuo foi, em grande parte, preenchido por grupos específicos, sendo os judeus os mais proeminentes. A razão para isso é complexa e multifacetada. A mesma passagem do Antigo Testamento (Deuteronômio 23:19-20) que proibia o empréstimo a juros a um “irmão” (interpretado como outro judeu), permitia a prática com um “estrangeiro”. Teólogos cristãos, por sua vez, interpretaram o conceito de “irmão” de forma universal, aplicando-o a toda a humanidade, enquanto a interpretação rabínica manteve a distinção. Além disso, em muitas partes da Europa, os judeus eram impedidos por lei de possuir terras e de participar de muitas guildas de artesãos, o que limitava drasticamente suas opções de subsistência. O empréstimo de dinheiro, uma atividade considerada pecaminosa para os cristãos, tornou-se um dos poucos nichos econômicos viáveis e permitidos para as comunidades judaicas. Isso, no entanto, colocou-os em uma posição social extremamente vulnerável. Eles eram simultaneamente necessários para a economia – reis, nobres e comerciantes dependiam de seus empréstimos – e socialmente estigmatizados e perseguidos por essa mesma atividade. O estereótipo do judeu usurário tornou-se uma ferramenta poderosa para o antissemitismo, e muitos governantes, após contraírem dívidas enormes, frequentemente expulsavam as comunidades judaicas de seus reinos como forma de cancelar suas obrigações. Além dos judeus, outros grupos também se envolveram no crédito, muitas vezes de forma disfarçada. Mercadores italianos, especialmente de cidades como Gênova, Veneza e Florença (conhecidos como Lombardos), e do sul da França (Cahorsins), desenvolveram sofisticados instrumentos financeiros que contornavam a proibição, tornando-se os grandes banqueiros da Baixa Idade Média.
Quais eram as principais formas de contornar a proibição da usura na prática comercial medieval?
A necessidade de crédito para financiar o florescente comércio da Baixa Idade Média estimulou uma notável criatividade jurídica e comercial para contornar a proibição da usura sem violar abertamente a lei canônica. Uma das formas mais engenhosas era a letra de câmbio. Este instrumento permitia que um comerciante depositasse uma quantia em uma cidade e recebesse um documento (a letra) que poderia ser trocado por dinheiro em outra cidade, em outra moeda. Os juros eram habilmente embutidos na taxa de câmbio, que era artificialmente manipulada para incluir o lucro do banqueiro. Como não havia menção explícita de “juros”, a transação era vista como uma troca de moedas, uma operação legítima. Outra estratégia comum era o contrato de parceria, como a commenda. Nele, um investidor (o sócio capitalista) financiava a viagem de um comerciante (o sócio viajante). Se a viagem desse lucro, os ganhos eram divididos; se houvesse prejuízo, o investidor perdia seu capital. A Igreja aceitava essa prática porque o investidor compartilhava o risco do empreendimento. O lucro não vinha do simples passar do tempo, mas da assunção de um risco comercial real. A própria teoria escolástica abriu brechas. Teólogos e juristas desenvolveram os conceitos de damnum emergens (dano emergente) e lucrum cessans (lucro cessante). O damnum emergens permitia ao credor exigir uma compensação se o atraso no pagamento do devedor lhe causasse um prejuízo direto. O lucrum cessans, um conceito mais controverso, permitia uma compensação se o credor pudesse provar que deixou de obter um lucro legítimo por ter seu dinheiro emprestado. Embora aplicados com cautela, esses princípios justificavam taxas adicionais que, na prática, funcionavam como juros. Finalmente, havia métodos mais simples, como a venda com pacto de retrovenda: uma pessoa vendia um imóvel por um valor abaixo do mercado, com o acordo de que poderia recomprá-lo no futuro pelo mesmo preço. Durante o período do contrato, o “comprador” (credor) usufruía das rendas do imóvel, que funcionavam como juros não declarados.
Como a visão sobre a usura evoluiu do início para o final da Idade Média?
A visão sobre a usura passou por uma evolução significativa entre a Alta e a Baixa Idade Média, refletindo as profundas transformações econômicas e sociais do período. Na Alta Idade Média (séculos V a X), em uma sociedade agrária, descentralizada e com pouca circulação monetária, a condenação da usura era absoluta e relativamente fácil de aplicar. Os empréstimos eram, em sua maioria, de consumo, feitos por camponeses em dificuldades para sobreviver até a próxima colheita. Nesse contexto, cobrar juros era claramente visto como explorar os pobres. A proibição era rígida e as exceções, raras. A partir do século XI, com o chamado Renascimento Comercial e Urbano, o cenário mudou drasticamente. O crescimento das cidades, o aumento da produção artesanal, as Cruzadas e a intensificação do comércio a longa distância (como nas feiras de Champagne) criaram uma demanda sem precedentes por capital. Empréstimos agora não eram apenas para consumo, mas para investimento produtivo: financiar a construção de um navio, comprar matérias-primas para uma oficina ou estocar mercadorias para uma feira. Nesse novo contexto, a proibição total da usura tornou-se um obstáculo ao desenvolvimento econômico. Consequentemente, a partir do século XIII, teólogos e juristas escolásticos, como os da Escola de Salamanca já no final do período, começaram a reinterpretar e a “flexibilizar” a doutrina. Eles não abandonaram a condenação da usura em si, mas refinaram sua definição. Passaram a distinguir entre o empréstimo de consumo (onde a proibição se mantinha forte) e o empréstimo para investimento. Introduziram e legitimaram conceitos como o risco do negócio (periculum sortis), o dano emergente (damnum emergens) e o lucro cessante (lucrum cessans) como justificativas legítimas para uma compensação ao credor. Essa evolução não representou uma aceitação do juro como o conhecemos, mas sim uma adaptação pragmática da doutrina moral às novas realidades econômicas. Foi um movimento que preparou o terreno para as teorias econômicas da Idade Moderna, que eventualmente legitimariam a cobrança de juros como remuneração justa pelo capital.
Quais foram as consequências econômicas e sociais da proibição da usura para o desenvolvimento da Europa medieval?
As consequências da proibição da usura foram ambíguas e paradoxais, gerando tanto entraves quanto inovações no desenvolvimento europeu. Por um lado, a condenação pode ter, em certa medida, retardado o desenvolvimento de um mercado de crédito formal e aberto, especialmente nos primeiros séculos medievais. A falta de acesso fácil ao capital poderia limitar a capacidade de investimento de artesãos, camponeses e pequenos comerciantes, dificultando a expansão de seus negócios. A necessidade de recorrer a empréstimos informais ou a credores estigmatizados socialmente, como os judeus, criava insegurança jurídica e custos de transação mais elevados, já que o risco para o credor era maior. No entanto, por outro lado, a proibição agiu como um poderoso catalisador para a inovação financeira. Para contornar as restrições, os mercadores e banqueiros europeus, especialmente os italianos, desenvolveram uma gama de instrumentos e contratos sofisticados que se tornaram a base do sistema bancário moderno. A letra de câmbio, os seguros marítimos, os contratos de sociedade (como a commenda e a compagnia) e as técnicas de contabilidade de partidas dobradas surgiram ou foram aprimorados nesse ambiente. Paradoxalmente, a tentativa de suprimir o juro levou à criação de um capitalismo comercial e financeiro muito mais complexo e resiliente. Socialmente, a doutrina da usura reforçou uma visão de mundo onde a comunidade e a caridade tinham um valor central. Ela promovia a ideia de que a riqueza tinha uma função social e que a acumulação de capital por si só não era um fim virtuoso. Ao mesmo tempo, a aplicação seletiva da proibição teve consequências sociais profundas e muitas vezes trágicas. Ela contribuiu para isolar e estigmatizar as comunidades judaicas, que assumiram o papel de credores, tornando-as bodes expiatórios convenientes para reis endividados e populações ressentidas, alimentando séculos de perseguição.
Qual a relação entre a usura, os Cavaleiros Templários e as Feiras de Champagne?
A relação entre a usura, os Cavaleiros Templários e as Feiras de Champagne ilustra perfeitamente a complexidade da economia da Baixa Idade Média. As Feiras de Champagne, na França, eram o epicentro do comércio europeu nos séculos XII e XIII, conectando o norte da Europa (lãs, tecidos) com o sul (especiarias, sedas). Para que esse imenso volume de negócios ocorresse, era necessário um sistema financeiro seguro e eficiente, capaz de movimentar grandes somas de dinheiro sem o risco de transportar fisicamente moedas de ouro e prata por estradas perigosas. É aqui que entram os Cavaleiros Templários. Originalmente uma ordem militar-religiosa criada para proteger os peregrinos na Terra Santa, a Ordem do Templo desenvolveu uma vasta e sofisticada rede de comendas (propriedades) por toda a Europa. Essa rede funcionava como uma espécie de sistema bancário internacional primitivo. Um comerciante a caminho das Feiras de Champagne podia depositar seu dinheiro em uma comenda templária em Londres, por exemplo, e receber uma nota de crédito codificada. Ao chegar à feira, ele apresentava essa nota em uma comenda templária local e retirava o valor correspondente. Os Templários não cobravam “juros” explícitos, o que violaria a proibição da usura, mas suas operações geravam imensa riqueza através de taxas de administração, doações, gestão de propriedades e da manipulação vantajosa das taxas de câmbio em suas transações, uma forma velada de lucro financeiro. Eles se tornaram os banqueiros de reis, nobres e da própria Igreja. A riqueza e o poder financeiro acumulados pelos Templários, em parte derivados dessas atividades que tangenciavam a usura, acabaram por despertar a cobiça e a desconfiança de monarcas, como Filipe IV, o Belo, da França. Endividado com a Ordem, o rei orquestrou uma campanha de difamação, acusando os Templários de heresia e práticas imorais para dissolver a ordem e confiscar suas vastas riquezas em 1307. Assim, as Feiras de Champagne representam a demanda por crédito, os Templários a oferta de um sistema financeiro inovador, e a proibição da usura o pano de fundo moral e legal que obrigou essa inovação a assumir formas indiretas.
Como analisar fontes históricas sobre a usura na Idade Média para um trabalho escolar ou acadêmico?
Analisar fontes históricas sobre a usura medieval exige uma abordagem crítica e contextualizada. O primeiro passo é identificar o tipo de fonte e sua natureza. Você pode estar lidando com um sermão de um pregador famoso, um decreto de um concílio da Igreja, um tratado de um teólogo escolástico, um registro contábil de um mercador, uma lei civil de uma cidade ou um poema satírico. Cada tipo de fonte tem um propósito, um público e um viés diferente. Um sermão, por exemplo, buscará persuadir e condenar moralmente a usura, usando uma linguagem emotiva, enquanto um contrato comercial tentará registrar uma transação de forma a parecer legalmente inquestionável. O segundo passo é analisar o autor e o contexto. Quem escreveu o documento? Quando e onde foi escrito? Qual era a posição social, religiosa e política do autor? Um decreto do Quarto Concílio de Latrão (1215) reflete a posição oficial e doutrinária da Igreja no auge de seu poder, enquanto os livros de contabilidade de um mercador florentino do século XIV mostram a prática econômica real, muitas vezes em tensão com a doutrina. O terceiro passo é a análise do conteúdo em si. Quais argumentos são usados para condenar ou justificar certas práticas? A condenação se baseia na Bíblia, em Aristóteles ou em argumentos de justiça social? Se for um contrato, quais mecanismos são usados para disfarçar o lucro (como taxas de câmbio, parcerias, vendas com pacto de retrovenda)? Procure por palavras-chave como “usura”, “câmbio”, “commenda”, “interesse”. Finalmente, o quarto e mais importante passo é comparar e contrastar diferentes tipos de fontes. Compare o que a lei dizia (fontes normativas) com o que as pessoas realmente faziam (fontes práticas). Colocar um sermão que condena ferozmente a usura ao lado de uma letra de câmbio que a pratica de forma velada revela a fascinante tensão entre o ideal religioso e a necessidade econômica que define o período. Essa abordagem multifacetada permite construir uma análise rica e nuançada, evitando uma visão simplista do tema.
Quais são alguns exemplos de exercícios e questões de vestibular sobre a usura na Idade Média para testar meu conhecimento?
Claro, aqui estão alguns exemplos de exercícios, em diferentes formatos, para ajudar a fixar e testar o conhecimento sobre a usura na Idade Média, com gabaritos comentados para facilitar o estudo.
Exemplo 1: Questão de Múltipla Escolha (Modelo ENEM/Vestibular)
“A usura consiste em cobrar juros por um empréstimo. Na Idade Média, a Igreja Católica condenava esta prática, considerando-a um pecado. No entanto, o desenvolvimento do comércio a partir da Baixa Idade Média tornou o crédito uma necessidade. Diante desse impasse, desenvolveram-se várias práticas e reinterpretações teológicas para conciliar a fé e o comércio.”
Considerando o contexto da Baixa Idade Média, uma prática econômica que se desenvolveu para contornar a proibição da usura foi:
a) O sistema feudal, que baseava a riqueza na posse de terras e proibia qualquer tipo de transação monetária.
b) A criação dos bancos estatais, que ofereciam empréstimos sem juros a todos os cidadãos como forma de caridade pública.
c) O uso da letra de câmbio, um instrumento financeiro que permitia embutir o lucro do credor em taxas de câmbio entre diferentes moedas.
d) A completa revogação da proibição pela Igreja, que passou a incentivar o empréstimo a juros como forma de financiar as Cruzadas.
e) A cobrança de dízimo, um imposto obrigatório de 10% sobre a produção agrícola, cujos recursos eram emprestados aos fiéis.
Gabarito Comentado: A resposta correta é a letra c. A letra de câmbio foi uma das inovações financeiras mais importantes do período, permitindo a transferência de valores e a obtenção de lucro (juros disfarçados) através da variação cambial, sem violar textualmente a proibição da usura. A letra ‘a’ está incorreta, pois o sistema feudal estava em declínio na Baixa Idade Média e as transações monetárias eram crescentes. A ‘b’ é anacrônica; bancos estatais são uma criação posterior. A ‘d’ é falsa; a Igreja nunca revogou completamente a condenação na Idade Média, apenas a flexibilizou. A ‘e’ confunde dízimo (um tributo eclesiástico) com operações de crédito.
Exemplo 2: Questão Discursiva (Modelo Fuvest/Unicamp)
“A condenação da usura pela Igreja Católica foi um dos elementos centrais do pensamento econômico medieval. Baseada em preceitos teológicos e filosóficos, essa proibição moldou as relações financeiras e sociais da Europa. Discorra sobre dois argumentos (um filosófico e um teológico) utilizados pela Igreja para condenar a usura e explique como, na prática, essa proibição impactou as comunidades judaicas na Idade Média.”
Guia para a Resposta: Uma boa resposta deve ser estruturada em duas partes. Na primeira parte, o candidato deve apresentar os argumentos. O argumento filosófico principal é o de Aristóteles, adotado por Tomás de Aquino, de que o dinheiro é estéril e existe apenas para facilitar a troca, não para se reproduzir. Cobrar juros seria, portanto, contra a natureza das coisas. O argumento teológico pode ser extraído de passagens bíblicas, como a de Lucas 6:35 (“emprestai, sem nada esperardes”), que interpretava o empréstimo como um ato de caridade, ou a ideia de que a usura era “vender o tempo”, que pertence a Deus. Na segunda parte, o candidato deve explicar o impacto sobre as comunidades judaicas. Deve mencionar que, devido a restrições profissionais (proibição de possuir terras, etc.), o empréstimo a juros se tornou um nicho econômico para os judeus. Isso os tornava economicamente necessários, mas socialmente marginalizados e vulneráveis. O texto deve explicar que essa atividade alimentou o antissemitismo e serviu de pretexto para perseguições e expulsões, especialmente quando reis e nobres desejavam se livrar de suas dívidas.
Qual é o legado da proibição medieval da usura para o sistema financeiro e o pensamento econômico moderno?
O legado da proibição medieval da usura é profundo e surpreendentemente presente no mundo contemporâneo. Em primeiro lugar, como já mencionado, a necessidade de contornar a proibição foi um dos principais motores para a inovação financeira que deu origem ao capitalismo moderno. Instrumentos como a letra de câmbio, os contratos de sociedade e as técnicas contábeis sofisticadas, desenvolvidos para operar em um ambiente hostil ao crédito, formaram a espinha dorsal do sistema bancário e comercial que floresceu na Renascença e se expandiu globalmente. A mentalidade de avaliar riscos, calcular lucros potenciais e estruturar contratos complexos foi aprimorada nesse caldeirão de restrições morais e necessidades práticas. Em segundo lugar, o debate escolástico sobre a usura iniciou uma longa tradição de pensamento econômico na Europa. Ao tentar definir o que era um “preço justo” e em quais circunstâncias uma compensação financeira era legítima (damnum emergens, lucrum cessans), os teólogos medievais estavam, na verdade, debatendo conceitos primitivos de custo de oportunidade, risco e valor do capital. Essa discussão abriu caminho para as reavaliações posteriores. A Reforma Protestante, especialmente com João Calvino, desempenhou um papel crucial ao distinguir entre a usura exploradora (cobrança de juros extorsivos dos pobres) e o juro moderado sobre empréstimos produtivos, que ele considerava legítimo. Essa nova ética protestante, como argumentado por Max Weber, ajudou a remover as barreiras morais ao desenvolvimento capitalista no norte da Europa. Por fim, o eco da condenação da usura ressoa até hoje. O conceito de juros abusivos ou agiotagem em nossas leis modernas é um herdeiro direto da preocupação medieval com a exploração do devedor. Além disso, sistemas financeiros alternativos, como o Islamic banking (finanças islâmicas), que proíbem a cobrança de juros (riba) e operam com base em modelos de partilha de lucros e riscos, demonstram que o debate sobre a moralidade do lucro financeiro e a natureza do dinheiro continua relevante no cenário global contemporâneo.
| 💡️ Usura na Idade Média: Resumo, Aula e Exercícios | |
|---|---|
| 👤 Autor | Ana Teixeira |
| 📝 Bio do Autor | |
| 📅 Publicado em | outubro 8, 2025 |
| 🔄 Atualizado em | outubro 8, 2025 |
| 🏷️ Categorias | História |
| ⬅️ Post Anterior | Valentina Tereshkova: Resumo, Aula e Exercícios |
| ➡️ Próximo Post | URSS x China Socialista: Resumo, Aula e Exercícios |
| 🔗 Compartilhe este conteúdo com seus amigos! | |
|---|---|
 Facebook |
Compartilhar |
 X |
Postar |
 WhatsApp |
Enviar |
 LinkedIn |
Compartilhar |
 Pinterest |
Pin |
 Reddit |
Postar |
 Tumblr |
Reblogar |
 Email |
Enviar e-mail |